
Es kostet nicht nur Zeit und Kraft, sich um einen hilfsbedürftigen Menschen zu kümmern, sondern auch viel Geld. Das Finanzamt gewährt pflegenden Angehörigen daher Steuervorteile.
Text: Daniela Eckstein
Pflege geht ins Geld, und die Pflegekassen bieten nur eine Teilversicherung an, übernehmen also nicht alle Kosten. Die Familien müssen deshalb oft sehr viel aus eigener Tasche bezahlen. Zieht ein Pflegebedürftiger in ein Heim, zahlt er – Stand 1. Juli 2026 – im ersten Jahr einen Eigenanteil von durchschnittlich 3364 Euro pro Monat. In einigen Bundesländern liegt der Durchschnittswert noch höher; vor allem in Großstädten verlangen viele Heime mehr.
Auch wenn jemand zu Hause gepflegt wird, können üppige Zusatzausgaben zu Buche schlagen. Immerhin unterstützt der Staat die Pflegebedürftigen und ihre Angehörigen mit Steuervorteilen: Aufwendungen dürfen sie als „außergewöhnliche Belastungen“ (§ 33 EStG) oder „haushaltsnahe Dienstleistungen“ (§ 35a EStG) absetzen.
Kinder und Partner sind in der Pflicht
Mit der für 2027 geplanten Pflegereform sollen Leistungen der Pflegeversicherung beschnitten werden. Bisher nicht infrage gestellt werden die Steuervorteile für Behinderte, Pflegebedürftige und pflegende Angehörige. Doch es ist mühsam, sie beim Fiskus richtig anzugeben. Wer es sich einfach machen möchte, nutzt Freibeträge, die allerdings auch Nachteile haben.
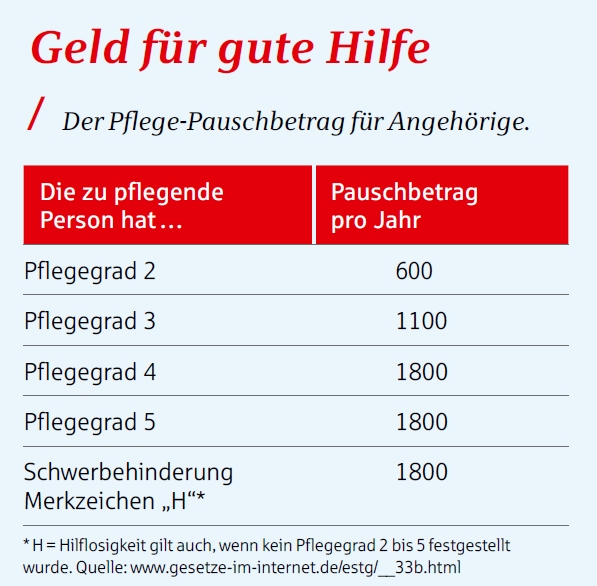 Verfügt eine pflegebedürftige Person über hohes Einkommen oder Vermögen, muss sie die Beträge, die nicht von der Pflegekasse übernommen werden, selbst zahlen. In der Steuererklärung können die Ausgaben dann geltend gemacht werden. Statt Belege zu sammeln und tatsächliche Kosten anzusetzen, kann man dafür den Behinderten-Pauschbetrag wählen, der teilweise höher ist als der Pflege-Pauschbetrag für die Angehörigen (siehe unten). Auf jeden Fall ist es hilfreich, einen Schwerbehindertenausweis zu beantragen.
„Sind die Mittel der zu pflegenden Person aber gering, werden die Angehörigen in die Pflicht genommen – Ehe- und Lebenspartner ohnehin und auch die Kinder“, betont Notburga Ott vom Verein „Wir pflegen NRW“, der sich für pflegende Angehörige einsetzt. „Enge Familienangehörige sind grundsätzlich verpflichtet, einander Unterhalt zu gewähren.“ Wer Pflegekosten für andere übernimmt, kann sie in der eigenen Einkommensteuererklärung angeben. Bei der Heimpflege werden Kinder derzeit de facto oft geschont. Hier müssen sie sich erst dann an den Kosten beteiligen, wenn ihr Jahreseinkommen über 100.000 Euro liegt.
Änderungen der Regeln möglich
Im Zuge der Pflegereform könnte diese Grenze für den Elternunterhalt entfallen. Dann würden Kinder stets zur Kasse gebeten, wenn bei der Kommune Hilfe zur Pflege beantragt wird, um den Heimaufenthalt bezahlen zu können.
Aktuell werden 86 Prozent der Pflegebedürftigen zu Hause betreut. Laut Ott ist die 100.000-Euro-Grenze in der häuslichen Pflege kaum wirksam, weil diese Pflegearbeit von den Angehörigen unentgeltlich geleistet wird. „Ihre Arbeitskraft wird anders als im Heim nicht beziffert und kann auch nicht bei der Steuer geltend gemacht werden“, sagt sie.
Je nach Art der Aufwendungen müssen die Daten an unterschiedlichen Stellen in der Steuererklärung eingetragen werden. Pflegeheim-Eigenanteile gelten als haushaltsnahe Dienstleistungen. In diese Kategorie fallen auch Ausgaben für Dienstleister, die für häusliche Pflege engagiert werden, etwa Alltagshelfer, Raumreiniger, Pflegedienste und Tagespflege. Wichtig: immer per Überweisung zahlen. Der Fiskus berücksichtigt 20 Prozent der Lohnkosten für Pflege und Betreuung, maximal 4000 Euro pro Jahr. Sie werden direkt von der Einkommensteuer abgezogen.
Unterhalt und andere Pflegekosten können als außergewöhnliche Belastungen abgesetzt werden. Das betrifft zum Beispiel Aufwendungen, die entstehen, wenn ein Kind die Mutter oder den Vater in seine Wohnung aufnimmt und dort versorgt. „Voraussetzung für die steuerliche Anerkennung ist, dass die pflegebedürftige Person mietfrei beim Kind lebt“, erklärt Steffen Gall vom Verein Vereinigte Lohnsteuerhilfe (VLH). Geltend gemacht werden können auch Ausgaben für Fahrten zum Arzt, für zusätzliche Wäsche, Zuzahlungen zu Hilfsmitteln und den Umbau des Bads oder die Installation eines Treppenlifts. Nur Diätverpflegung ist nicht steuerbegünstigt.
Diese außergewöhnlichen Belastungen müssen durch Belege nachgewiesen werden können. Und das Finanzamt schaut genau, was bereits durch Zuschüsse der Pflegekassen beglichen wurde. Allerdings gibt es keine Obergrenze, man kann hier unbegrenzt hohe Kosten geltend machen. Steuermindernd wirken sie, indem sie vom zu versteuernden Einkommen abgezogen werden. Das gilt aber nur für den Betrag, der über die zumutbare Belastung hinausgeht.
Oft günstiger mit dem Pauschbetrag
Die zumutbare Belastung wird für jeden Steuerpflichtigen entsprechend seinem Einkommen, seinem Familienstand und der Zahl seiner Kinder berechnet und beträgt zwischen 1 und 7 Prozent der Gesamteinkünfte. Bei einem guten Einkommen und geringer Kinderzahl ist sie hoch. Dann lohnt sich die Angabe tatsächlicher Kosten nur, wenn sie üppig ausfallen. Beispiel: Bei einem kinderlosen Single mit einem Jahreseinkommen von 45.000 Euro liegt die zumutbare Belastung bei 2546,60 Euro pro Jahr, hat die VLH errechnet.
Statt einzelne Kosten anzugeben, können Angehörige für die außergewöhnlichen Belastungen den Pflege-Pauschbetrag geltend machen. Er beträgt je nach Pflegegrad der betreuten Person zwischen 600 und 1800 Euro pro Jahr. Ihn zu wählen, ist immer dann günstiger, wenn die nachweisbaren Kosten geringer ausfallen als die Summe aus zumutbarer Belastung und Pauschbetrag. Im Beispielsfall wären das bei Pflegegrad 2 stolze 4346,60 Euro.
Ein Nachteil des Pflege-Pauschbetrags sind die strengen Voraussetzungen. Er gilt nur bei persönlicher häuslicher Pflege in einem EU- oder EWR-Land und wenn die betreute Person mindestens Pflegegrad 2 hat oder im Schwerbehindertenausweis das Merkzeichen „H“ eingetragen ist. Außerdem muss der Angehörige unentgeltlich arbeiten. Gibt der betreute Mensch seiner Pflegeperson zum Beispiel das Geld, das er von der Kasse erhält (Pflegegeld), muss der pflegende Angehörige es für Pflegekosten ausgeben und darf es nicht als Lohn behalten. Und: Teilen sich mehrere Personen die Pflege, dann wird auch der Pflege-Pauschbetrag durch ihre Anzahl geteilt.
Pflegebedürftig? Steuern sparen!
Mit einem Schwerbehindertenausweis lassen sich Pflegekosten leichter absetzen.
Pflegebedürftige können pflegebedingte Kosten als außergewöhnliche Belastung (§ 33 EStG) in der Steuererklärung angeben, etwa für Medikamente, Betreuung oder erhöhten Wäschebedarf. Statt Belege zu sammeln, kann man den Behinderten-Pauschbetrag in Anspruch nehmen. Voraussetzung ist ein vom Versorgungsamt festgestellter Grad der Behinderung von mindestens 20 oder ein vom Medizinischen Dienst anerkannter Pflegegrad von 4 oder 5. Je stärker die Einschränkung, desto höher die Pauschale, die vom zu versteuernden Einkommen abgezogen wird: zwischen 384 und 7400 Euro pro Jahr. Vorteil: Es erfolgt kein Abzug der zumutbaren Belastung oder des Pflegegelds, was beim Ansetzen tatsächlicher Kosten der Fall ist. Zusätzlich zum Pauschbetrag dürfen einmalige Kosten als außergewöhnliche Belastungen angesetzt werden, etwa Zuzahlungen zu Prothesen oder Kuren. Details unter www.vlh.de, Suchbegriff „Behindertenpauschbetrag“.
Fotos und Illustrationen: iStockphoto